
Tenir ses comptes dans un tableur peut convenir à une petite activité, à condition de procéder avec méthode. Une comptabilité sur Excel bien organisée aide à suivre les encaissements, les achats et les échéances, mais elle ne remplace ni la maîtrise des règles comptables ni les obligations qui s’appliquent à chaque entreprise. Avant de saisir la première opération, il faut donc définir les informations à conserver, choisir une structure stable et prévoir des contrôles réguliers. Ces précautions transforment un simple fichier en outil de gestion comptable utile pour piloter l’activité.
Pour illustrer les étapes, suivons Lina, qui lance une activité de conseil indépendante. Elle veut connaître ses disponibilités, préparer son budget prévisionnel et repérer les factures impayées sans consacrer ses soirées à des calculs manuels. Un classeur Excel peut répondre à une partie de ces besoins si les données sont saisies sans approximation, les formules vérifiées et les justificatifs conservés séparément. La fiabilité ne vient pas du logiciel seul : elle dépend surtout de la méthode et de la régularité.
En bref
- Organiser le fichier autour de colonnes constantes : date, numéro de pièce, description, catégorie, recette, dépense et moyen de paiement.
- Utiliser des formules simples, puis les contrôler sur quelques opérations connues avant de les recopier.
- Réduire les erreurs de saisie avec des tableaux, des filtres et des listes déroulantes.
- Comparer périodiquement le classeur aux relevés bancaires et aux pièces justificatives.
- Se former aux bases comptables et vérifier si Excel répond réellement aux obligations de l’entreprise.
Structurer son fichier de comptabilité sur Excel dès le départ
Un fichier efficace commence par une structure qui correspond aux opérations réelles de l’entreprise. Lina crée une feuille nommée « Journal » et réserve une ligne à chaque mouvement : vente encaissée, achat réglé, remboursement ou prélèvement professionnel. Elle ajoute les colonnes « Date », « Référence », « Description », « Catégorie », « Recette », « Dépense », « Mode de règlement » et « Justificatif ». Cette organisation permet de filtrer rapidement les opérations et de comprendre pourquoi une somme apparaît dans le compte bancaire.
Il est préférable de distinguer les recettes et les dépenses plutôt que de tout inscrire dans une seule colonne « Montant » avec des signes négatifs. Cette séparation facilite les totaux et limite les erreurs de lecture. Si une facture de 450 euros est émise en mars, mais payée en avril, Lina note la date de l’opération correspondant à sa méthode de suivi et conserve une référence vers la facture. La date de facturation et la date d’encaissement peuvent être suivies dans des colonnes distinctes lorsque cela est utile.
Créer des catégories et conserver des données cohérentes
Les catégories doivent être assez précises pour éclairer les décisions, sans devenir si nombreuses qu’elles compliquent la saisie. Une consultante peut distinguer les ventes de prestations, les frais de déplacement, les abonnements, le matériel et les honoraires externes. Une colonne réservée aux impôts et cotisations évite de confondre ces sorties avec les dépenses courantes. Le suivi des dépenses devient alors plus parlant : une hausse des abonnements récurrents se repère immédiatement, au lieu de se perdre parmi les paiements.
Le format des cellules compte également. Une colonne de dates doit utiliser une convention uniforme, par exemple jour/mois/année, tandis que les montants doivent être présentés en euros avec deux décimales. Lina transforme sa plage en tableau avec Ctrl + T : les nouvelles lignes reprennent plus facilement la mise en forme et les filtres. Des couleurs sobres peuvent distinguer les recettes, les dépenses et les cellules de contrôle, mais la couleur ne doit jamais être le seul moyen d’identifier une donnée.
Une colonne « Justificatif » peut accueillir un numéro de pièce ou un nom de fichier, par exemple « FAC-2026-014 » ou « DEP-2026-028 ». Les documents eux-mêmes doivent être conservés dans un espace sécurisé, avec une arborescence compréhensible : année, puis mois ou type de document. Cette séparation évite de transformer le classeur en dossier de stockage difficile à sauvegarder. Un fichier lisible et documenté est plus facile à contrôler, à reprendre ou à transmettre.
| Colonne | Exemple de contenu | Utilité |
|---|---|---|
| Date | 12/03/2026 | Classer les opérations chronologiquement |
| Référence | FAC-2026-014 | Relier l’écriture à sa pièce |
| Catégorie | Prestation de conseil | Analyser les recettes et les charges |
| Recette / Dépense | 450,00 € / 0,00 € | Calculer les totaux sans ambiguïté |
| Mode de règlement | Virement | Faciliter le rapprochement bancaire |
Le principe à retenir : chaque ligne doit raconter une opération identifiable et pouvoir être reliée à une preuve.
Utiliser les formules comptables et automatiser les calculs récurrents
Les formules comptables font gagner du temps lorsque les données sont bien structurées. Pour Lina, la première étape consiste à calculer le total des recettes et celui des dépenses. Dans une version française d’Excel, elle peut utiliser =SOMME(E2:E200) pour additionner une plage de recettes et =SOMME(F2:F200) pour les dépenses. Les noms de fonctions et les séparateurs varient selon la langue et les paramètres du logiciel ; il faut donc vérifier la syntaxe utilisée sur son installation.
Le solde correspondant à ces mouvements peut être calculé en soustrayant les dépenses des recettes. Ce résultat donne un indicateur de suivi, mais ne doit pas être confondu avec un bénéfice comptable ou avec la trésorerie réellement disponible. Des factures non payées, des cotisations à venir, la TVA ou des décalages de règlement peuvent modifier la situation. Le classeur sert à éclairer ces éléments, pas à les faire disparaître derrière un chiffre unique.
Tester les fonctions avant de les appliquer à toutes les lignes
La fonction MOYENNE peut aider à observer une dépense habituelle, par exemple le coût moyen mensuel d’un abonnement ou d’un déplacement. MAX et MIN mettent en évidence les montants les plus élevés et les plus faibles d’une plage. Elles sont utiles pour repérer une dépense exceptionnelle, mais ne remplacent pas l’examen de la pièce correspondante. Un montant atypique peut être une erreur de saisie ou une dépense parfaitement légitime : le tableur signale, la personne vérifie.
La fonction SI permet de classer une valeur selon une condition. Pour signaler une facture à régler, Lina peut s’appuyer sur une colonne « Échéance » et une colonne « Statut », puis appliquer une formule qui affiche « À vérifier » lorsque l’échéance est dépassée et que le règlement n’est pas enregistré. Une formule de ce type doit être adaptée à la structure du fichier et testée avec plusieurs cas : facture payée, facture échue et facture dont l’échéance est future. Une condition mal définie peut produire une alerte erronée.
Pour rechercher une catégorie ou une information dans une table de référence, RECHERCHEV peut être utilisée dans certaines versions d’Excel. Les éditions plus récentes proposent aussi des fonctions de recherche plus souples. Il faut toutefois garder à l’esprit qu’une recherche dépend de la qualité des identifiants : si une référence est saisie différemment dans deux feuilles, le résultat risque d’être absent ou incorrect. Lina teste ses calculs sur quelques lignes manuellement vérifiables avant de recopier les formules sur toute la période.
Construire un tableau de bord sans confondre indicateurs et comptabilité
Un petit tableau de bord peut afficher les recettes par mois, les dépenses par catégorie et les factures restant à encaisser. Les totaux doivent provenir du journal, non d’une saisie répétée dans une feuille secondaire. Les tableaux croisés dynamiques permettent de regrouper des données, par mois ou par catégorie, sans modifier les lignes d’origine. Par exemple, Lina peut comparer ses frais de déplacement entre deux trimestres et décider si une évolution mérite une explication.
Les résultats doivent rester cohérents avec la finalité du fichier. Une moyenne mensuelle calculée sur trois mois ne constitue pas une prévision fiable pour toute l’année si l’activité est saisonnière. Pour le budget prévisionnel, Lina distingue les montants déjà réalisés des hypothèses : contrats confirmés, charges fixes et dépenses envisagées. L’automatisation comptable est utile lorsque chaque résultat reste traçable et contrôlable.
Suivi comptable mensuel
Renseignez les encaissements et paiements du mois pour obtenir une vue rapide de votre trésorerie.
Solde des mouvements enregistrés
Engagements à venir
Solde après engagements
Cet indicateur donne une estimation de trésorerie à partir des montants saisis. Il ne remplace ni un résultat comptable, ni la tenue complète de vos comptes, ni un conseil professionnel.
Pour comprendre la présentation des produits et des charges, un modèle peut servir de support de travail, à condition de l’adapter à son activité et de vérifier les rubriques. On peut consulter un exemple de compte de résultat pour visualiser la logique générale. Un autre modèle de présentation financière peut aider à comparer la structure des données avec les besoins de pilotage.
Les formules accélèrent les calculs ; la vérification humaine en garantit le sens.
Simplifier la saisie avec les listes, les filtres et les raccourcis Excel
La régularité de la saisie influence directement la qualité du fichier. Si Lina écrit « déplacement », « frais de déplacement » et « transport » pour désigner la même catégorie, ses totaux deviennent difficiles à exploiter. Elle crée une feuille « Références » contenant une liste contrôlée de catégories, de modes de paiement et de statuts. La validation des données permet ensuite de proposer ces choix dans des listes déroulantes. Cette méthode réduit les variantes et facilite l’analyse ultérieure.
Pour configurer une liste, il faut sélectionner les cellules concernées, ouvrir l’outil de validation des données, choisir le type « Liste » et indiquer la plage de valeurs autorisées. Les intitulés exacts des commandes peuvent différer légèrement selon la version d’Excel. Une liste courte et adaptée est plus pratique qu’un menu contenant toutes les catégories imaginables. Si un nouveau type de dépense apparaît, Lina met à jour sa liste de références plutôt que d’inventer une nouvelle formulation au hasard.
Gagner du temps sans accélérer les erreurs
Les filtres permettent d’afficher uniquement les factures d’un fournisseur, les opérations d’un mois ou les paiements encore attendus. Une recherche avec Ctrl + F aide à retrouver une référence ; Ctrl + H peut remplacer une formulation répétée après vérification. Ctrl + Z annule une action récente, tandis que Ctrl + C et Ctrl + V servent à copier et coller. Le collage spécial peut être préférable lorsqu’il faut reprendre des valeurs sans écraser la mise en forme ou les formules.
Pour naviguer rapidement dans un tableau, Ctrl accompagné d’une flèche déplace le curseur jusqu’au bord d’une plage de données. Ctrl + Espace sélectionne une colonne et Maj + Espace une ligne. Alt + = insère souvent une somme automatique à proximité d’une plage de nombres, mais il est prudent de contrôler les cellules retenues. Ctrl + 1 ouvre les options de formatage, par exemple pour afficher les montants en devise ou uniformiser les dates. Ces raccourcis sont particulièrement utiles lorsque le fichier est dense, mais ils ne remplacent pas une structure claire.
Un exemple concret : à la fin du mois, Lina filtre ses opérations sur « À vérifier », puis compare les factures en attente à sa messagerie et à son espace bancaire. Elle utilise ensuite une synthèse par catégorie pour repérer si les dépenses d’outillage ont dépassé son estimation. La combinaison des listes, des filtres et des formules transforme des lignes de données en questions utiles : qui n’a pas encore payé ? Quelle dépense a progressé ? Quel montant doit être anticipé ?
Une saisie plus rapide doit rester lisible pour une autre personne. Les colonnes ne doivent pas être renommées à chaque période et les formules doivent être copiées de façon cohérente. Lina ajoute une note de procédure expliquant les abréviations et la manière de saisir les remboursements. Cette documentation paraît secondaire au début, mais elle évite les interprétations différentes lorsqu’un associé, un collaborateur ou un professionnel reprend le fichier.
La meilleure automatisation est celle qui rend les erreurs visibles plutôt que de les masquer.
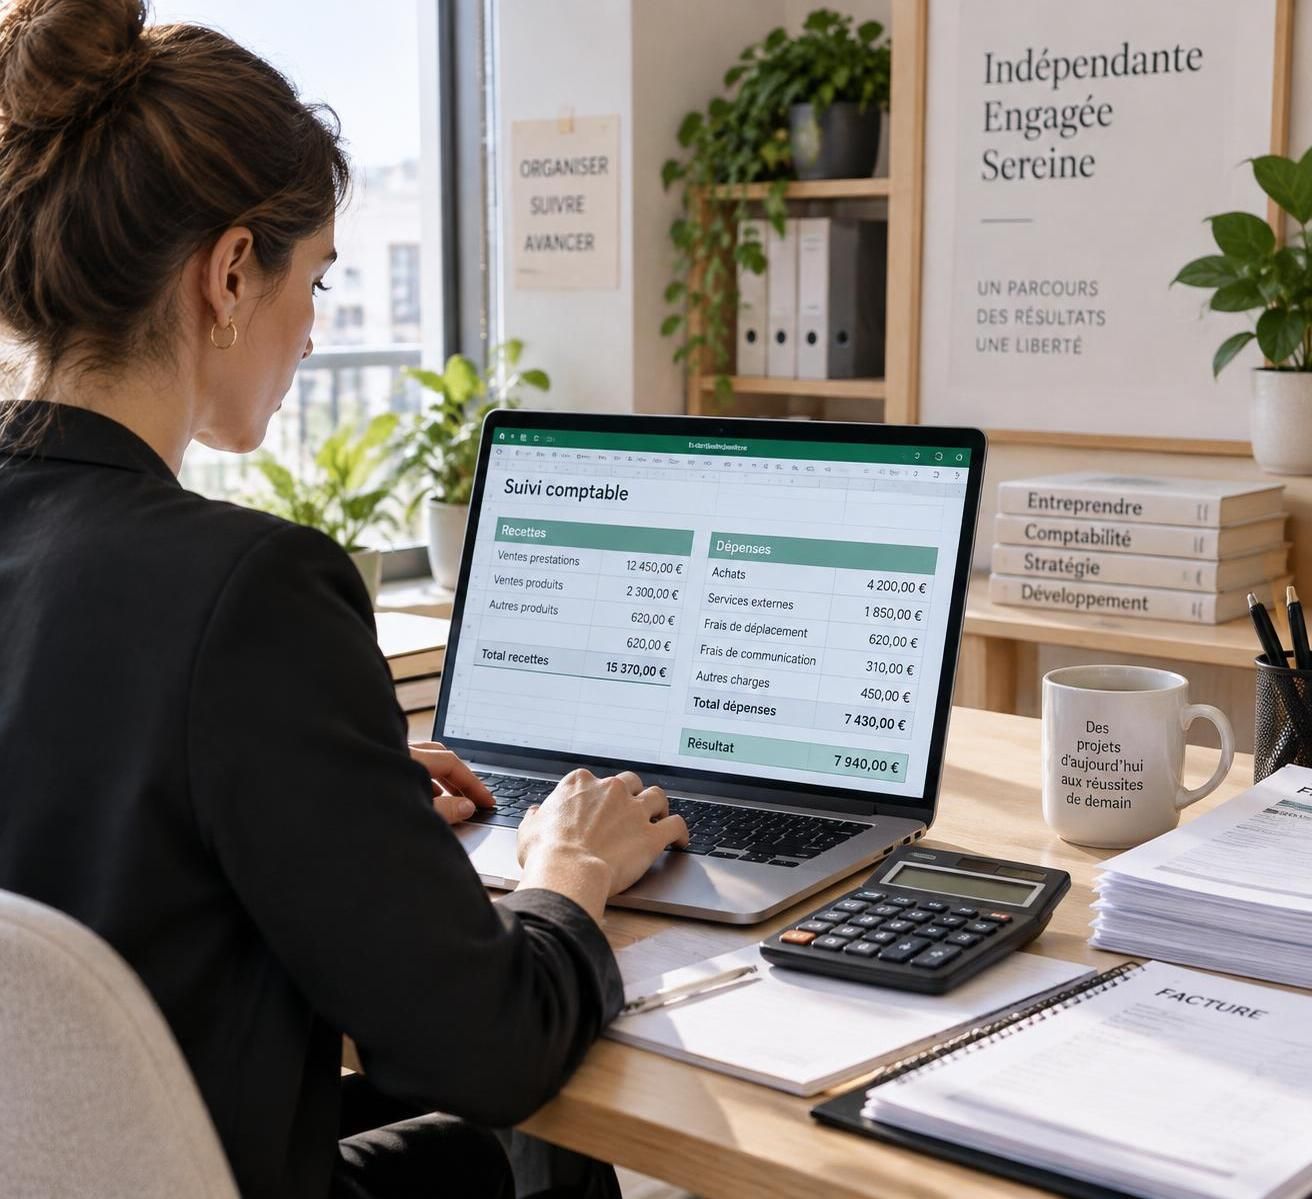
Contrôler le suivi des recettes, le rapprochement bancaire et les limites d’Excel
Un classeur à jour n’est pas nécessairement un classeur exact. Le contrôle périodique consiste à comparer les écritures aux justificatifs, aux factures émises et aux mouvements du compte bancaire. Lina effectue ce rapprochement bancaire chaque mois : elle vérifie que les virements reçus correspondent à des factures, que les prélèvements sont identifiés et qu’aucune opération n’a été oubliée. Une différence peut venir d’un paiement en attente, d’une commission bancaire, d’une erreur de montant ou d’une transaction enregistrée deux fois.
Le suivi des recettes nécessite de distinguer les factures établies des sommes réellement encaissées. Cette nuance est essentielle pour anticiper les retards de paiement et estimer la trésorerie. Une colonne « Date d’émission » peut être complétée par « Date d’échéance », « Date de règlement » et « Statut ». Un code simple, par exemple « envoyée », « partiellement réglée » ou « payée », permet de repérer les dossiers à relancer. Les règles applicables à la facturation et aux obligations comptables dépendent cependant du statut et de la situation de l’entreprise.
Sauvegarder les données et connaître le périmètre de l’outil
Les fichiers comptables contiennent des informations financières sensibles. Il faut limiter les accès, protéger les appareils et conserver des sauvegardes dans un emplacement sécurisé. Une copie périodique séparée du fichier de travail protège contre une suppression accidentelle ou une panne. Il est également utile de dater les versions archivées et d’éviter les noms ambigus comme « compta_finale_vraimentfinale ». Une convention telle que « Journal_2026-03 » facilite le repérage.
Excel convient souvent à un suivi interne simple, notamment au démarrage, mais il peut devenir fragile lorsque le volume de pièces augmente ou que plusieurs personnes modifient les données. Les formules peuvent être effacées, les cellules déplacées et les doublons difficiles à détecter. Le fichier ne garantit pas à lui seul la conformité des écritures, la conservation réglementaire des documents ou le traitement correct de la TVA. Il faut examiner les obligations liées à la forme juridique, au régime fiscal et à l’activité, puis solliciter un professionnel lorsque la situation l’exige.
Une formation à distance peut aider un entrepreneur à comprendre le bilan, le compte de résultat, les pièces justificatives et les principes de classement avant de perfectionner son classeur. Les modalités en ligne combinent souvent vidéos, exercices, documents téléchargeables et échanges avec un formateur. Pour que l’apprentissage soit utile, Lina prévoit des créneaux de travail, applique les notions à des opérations fictives et vérifie ses réponses avant de modifier ses fichiers réels. Une ressource dédiée à la formation en comptabilité et à la gestion d’entreprise peut constituer un point de départ pour identifier un parcours adapté.
La décision d’utiliser Excel doit donc être réévaluée avec la croissance de l’activité. Si les factures se multiplient, si plusieurs collaborateurs interviennent ou si les déclarations nécessitent des traitements spécifiques, un logiciel comptable dédié peut réduire les risques et améliorer la traçabilité. Excel peut alors rester un outil d’analyse, de prévision ou de contrôle, plutôt que de porter seul toute la gestion comptable.
Un rapprochement régulier et des sauvegardes fiables valent davantage qu’un tableau sophistiqué mais rarement contrôlé.
Apprendre à tenir ses comptes et faire évoluer sa méthode
Pour prendre en main la comptabilité sur Excel, il est utile d’avancer par étapes. Lina commence par enregistrer quelques opérations fictives : une facture réglée immédiatement, une vente payée avec retard, un achat professionnel et un prélèvement bancaire. Elle vérifie que chaque pièce possède une référence et que les totaux correspondent à ses calculs manuels. Ce test révèle rapidement les ambiguïtés, comme la différence entre date de facture et date d’encaissement, avant que le fichier ne contienne des centaines de lignes.
Elle définit ensuite une routine hebdomadaire courte pour saisir les nouveaux mouvements, puis un contrôle mensuel plus complet. Pendant cette revue, elle compare le suivi des recettes et celui des dépenses, examine les échéances et actualise ses prévisions. Le budget prévisionnel ne doit pas être une simple projection automatique des mois passés : il intègre les contrats attendus, les périodes plus calmes et les charges qui ne surviennent qu’une fois par an. Une estimation prudente aide à prévoir les besoins de trésorerie sans prendre une hypothèse optimiste pour une certitude.
Les supports pédagogiques en ligne peuvent rendre cette progression concrète. Une vidéo montre la manipulation d’une formule, un exercice interactif demande de classer des opérations, et un webinaire permet de poser des questions sur des cas pratiques. Pour les adultes en reconversion ou les entrepreneurs peu familiers des chiffres, le rythme compte autant que le contenu : des séquences courtes, des exemples proches de leur activité et des temps de révision facilitent l’appropriation. Il reste important de distinguer une démonstration pédagogique d’un avis adapté à une situation fiscale particulière.
Après une première mise en pratique, Lina améliore son classeur sans multiplier les feuilles inutiles. Elle ajoute une synthèse mensuelle, un contrôle des factures échues et une liste des documents manquants. Chaque ajout répond à une question précise. Si un tableau ne sert ni au suivi, ni à la décision, ni au contrôle, il risque d’alourdir la méthode plutôt que de l’améliorer.
La progression peut être évaluée à partir de critères simples : les opérations sont-elles saisies à temps ? Les montants sont-ils justifiés ? Le rapprochement avec la banque est-il effectué ? Les factures en attente sont-elles visibles ? Les hypothèses du budget sont-elles séparées des résultats observés ? Cette vérification régulière aide à décider si le tableur reste adapté ou si l’entreprise a besoin d’un outil plus spécialisé. Elle permet aussi d’identifier les notions à approfondir, notamment la lecture d’un bilan ou le classement des charges.
Une méthode fiable ne repose pas sur la sophistication des fonctions, mais sur la cohérence entre les besoins, les données et les contrôles. Excel peut rendre visibles les tendances et structurer le travail quotidien, tandis que la formation donne les repères nécessaires pour interpréter les chiffres. Le bon outil est celui que l’entrepreneur sait tenir à jour, vérifier et faire évoluer avec son activité.
Peut-on gérer toute sa comptabilité sur Excel ?
Excel peut servir au suivi interne de recettes, de dépenses et de trésorerie, mais il ne garantit pas à lui seul le respect de toutes les obligations comptables et fiscales. La possibilité de l’utiliser dépend notamment de la situation et des besoins de l’entreprise.
Quelles colonnes prévoir dans un fichier comptable ?
Prévoyez au minimum la date, une référence, une description, une catégorie, le montant de la recette ou de la dépense, le mode de règlement et le lien ou numéro du justificatif. Des colonnes d’échéance et de date de paiement sont utiles pour suivre les factures.
Quelles formules Excel sont utiles pour commencer ?
SOMME sert à totaliser les recettes et dépenses, MOYENNE à observer une valeur moyenne, SI à appliquer une condition, et MAX ou MIN à repérer des montants extrêmes. Testez chaque formule sur un petit jeu de données avant de l’utiliser largement.
À quelle fréquence faut-il contrôler son fichier ?
Une saisie hebdomadaire et un rapprochement bancaire mensuel constituent une routine pratique pour de nombreuses petites activités. La fréquence doit être ajustée au volume des opérations et aux échéances de l’entreprise.
Quand passer à un logiciel comptable dédié ?
Un logiciel dédié peut devenir pertinent si le volume d’opérations augmente, si plusieurs personnes interviennent, ou si le suivi manuel des factures et des justificatifs devient difficile. Il est utile de comparer les fonctionnalités avec les obligations propres à l’activité.
